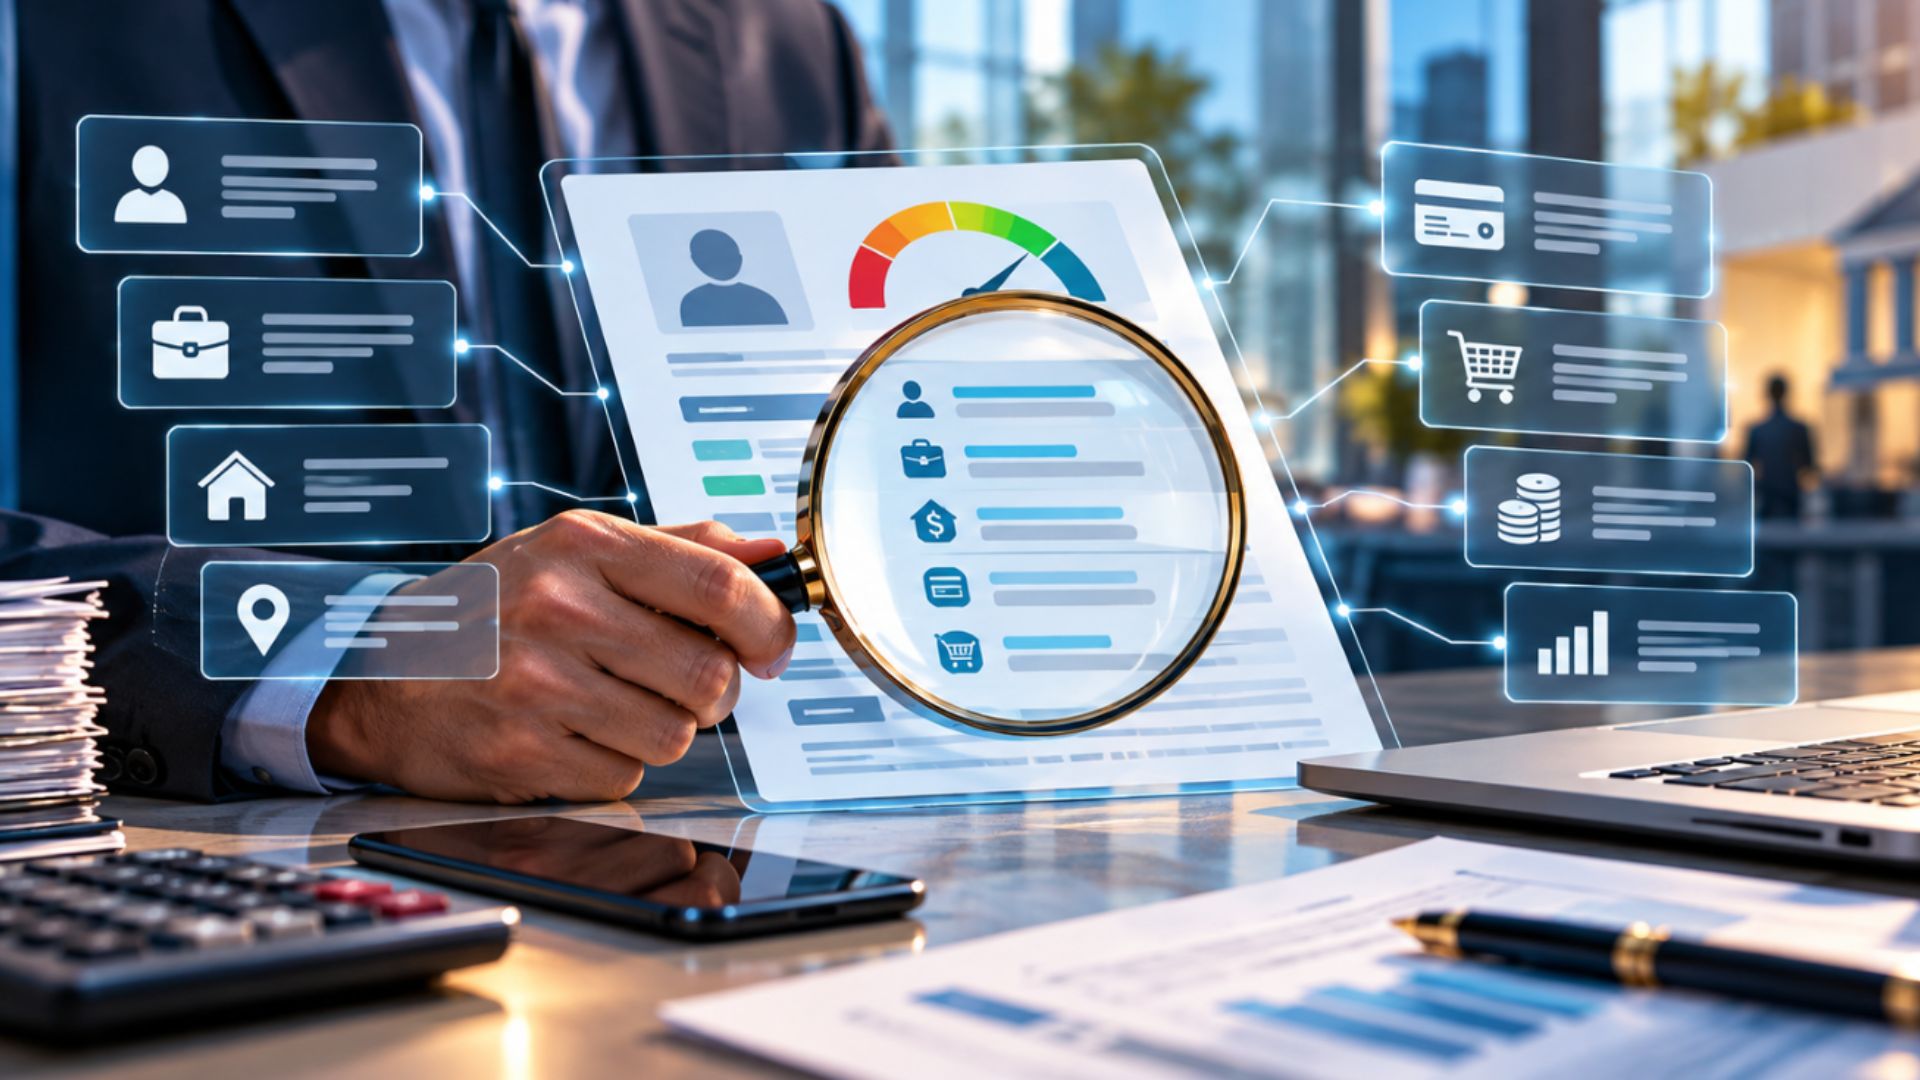
Uma proposta em análise na Câmara dos Deputados pretende ampliar a transparência sobre as informações utilizadas na avaliação de pedidos de crédito. O texto trata do acesso do consumidor aos dados considerados pelas instituições durante o processo que antecede a concessão ou a recusa do crédito.
A discussão não se limita ao resultado final da análise. O foco está na possibilidade de identificar quais informações foram levadas em conta para formar a avaliação feita pela instituição. A medida, segundo a Agência Câmara de Notícias, busca tornar mais clara a base informacional usada nessa decisão.
Proposta desloca o foco para os dados consultados
Ao solicitar crédito, o consumidor costuma receber uma resposta sobre a aprovação ou não do pedido. A proposta em discussão na Câmara trata de uma etapa anterior: as informações consultadas e consideradas na construção da avaliação.
Esse conjunto pode ser utilizado para orientar a análise feita pela instituição. O projeto pretende que o consumidor tenha acesso a esse conteúdo, de modo a compreender quais elementos participaram da decisão. A iniciativa, portanto, aborda a relação entre a resposta recebida e os dados que serviram de base para sua elaboração.
O acesso previsto no texto não deve ser confundido com a garantia de aprovação de um pedido. A proposta trata da transparência da análise, e não da obrigação de conceder crédito. A instituição continuaria realizando sua avaliação, mas o consumidor poderia conhecer melhor as informações que influenciaram esse procedimento, conforme o alcance definido no projeto.
Informação usada na análise passa a ser o centro do debate
O debate apresentado pela proposta envolve a origem e a utilização das informações relacionadas ao consumidor. Em vez de concentrar a comunicação apenas na decisão final, o texto leva para o centro da discussão o caminho percorrido pelos dados até a formação da resposta.
Essa distinção é relevante porque uma negativa ou uma condição de crédito pode resultar de informações reunidas em diferentes bases e sistemas. Sem conhecer o que foi considerado, o consumidor tem menos elementos para entender a avaliação realizada. O projeto procura enfrentar essa falta de visibilidade ao tratar do acesso às informações utilizadas no processo.
A medida também pode permitir que o consumidor confira o conteúdo que esteve presente na análise. A proposta se relaciona, assim, à possibilidade de verificar se os dados considerados correspondem às informações que deveriam ser utilizadas pela instituição. O material divulgado sobre o projeto não transforma essa consulta em uma aprovação automática nem altera, por si só, os critérios de risco adotados pelas instituições.
Decisão e justificativa são etapas diferentes
A proposta separa dois aspectos da análise de crédito: o resultado e os elementos que contribuíram para produzi-lo. A resposta pode indicar se o pedido foi aceito ou recusado, enquanto o acesso às informações consideradas permite examinar a base utilizada para chegar a essa conclusão.
Essa diferença está no núcleo da discussão legislativa. O consumidor não teria apenas uma informação sobre o desfecho do pedido, mas também a possibilidade de saber quais dados estiveram presentes na avaliação. O objetivo é ampliar a compreensão sobre o procedimento sem antecipar qual deve ser a decisão da instituição.
Na prática, o texto coloca a transparência como parte da própria relação de crédito. A análise deixaria de ser apresentada somente como uma conclusão interna da instituição e passaria a ser acompanhada, nos termos da proposta, por informações sobre os dados considerados. O projeto ainda está em tramitação e sua aplicação dependerá do conteúdo aprovado ao fim do processo legislativo.
Projeto está em análise na Câmara
A proposta foi apresentada e está em análise na Câmara dos Deputados. Como ocorre com projetos em tramitação, o texto ainda pode passar por discussão, alterações e etapas de deliberação antes de eventual aprovação. O alcance definitivo das regras dependerá da redação que avançar no processo legislativo.
Por isso, as disposições descritas no debate atual representam o conteúdo da proposta, e não uma obrigação já vigente para todas as instituições que oferecem crédito. A tramitação pode definir detalhes sobre a forma de acesso às informações, os procedimentos aplicáveis e os limites da medida.
A Agência Câmara de Notícias informa que o projeto amplia a transparência sobre os dados usados na análise de crédito. A publicação da Câmara é a fonte das informações sobre a iniciativa e deve ser consultada para acompanhar a tramitação e eventuais mudanças no texto.
O que muda para o consumidor, se a proposta avançar
Se aprovada nos termos discutidos, a proposta poderá modificar a quantidade de informações disponível ao consumidor durante a busca por crédito. Em vez de conhecer apenas a resposta da instituição, ele poderá ter acesso aos dados utilizados na avaliação, conforme as regras que forem estabelecidas.
Esse acesso permitiria compreender melhor a formação da análise e identificar a relação entre as informações consultadas e o resultado apresentado. A mudança pretendida está na visibilidade do processo, não na substituição da avaliação feita pela instituição por uma decisão do consumidor ou de outro órgão.
O projeto também coloca em evidência a necessidade de distinguir dados considerados, critérios de avaliação e resultado do pedido. O texto trata principalmente do primeiro desses pontos: as informações que entram na análise. Os demais aspectos dependerão da redação final e da regulamentação eventualmente associada à medida.
Enquanto a proposta estiver em tramitação, não há uma nova regra geral decorrente dela. O consumidor continua sujeito aos procedimentos atualmente aplicáveis às operações de crédito. A eventual ampliação do acesso aos dados dependerá da aprovação do projeto e da definição das condições previstas na versão final.
Transparência acompanha expansão do uso de informações
A discussão ocorre em um cenário no qual informações sobre o consumidor são utilizadas para apoiar decisões de crédito. A proposta apresentada na Câmara aborda justamente a relação entre esse uso e o direito de conhecer os dados considerados.
O tema envolve pedidos de crédito e as avaliações feitas antes da resposta da instituição. Ao mirar a base informacional do processo, o projeto busca reduzir a distância entre o procedimento realizado internamente e a informação oferecida a quem solicita o crédito.
O texto não apresenta, no material divulgado, uma decisão definitiva sobre a concessão de crédito para cada caso. Também não estabelece, nesta etapa da tramitação, uma aprovação automática para quem tiver acesso aos dados. A medida em debate está concentrada na transparência das informações utilizadas na avaliação.
A proposta, portanto, insere uma nova camada na discussão sobre crédito: além de saber o resultado, o consumidor poderá buscar compreender quais informações foram consideradas para chegar àquele resultado, caso o texto avance e seja convertido em regra.