O transporte de mercadorias usado na rotina das feiras é o ponto central de uma proposta em análise na Câmara dos Deputados que prevê isenção do Imposto sobre Produtos Industrializados (IPI) na compra de veículos utilitários por feirantes. O texto busca criar um tratamento tributário específico para quem utiliza esse tipo de veículo como instrumento de trabalho.
A medida ainda está em fase de tramitação e não produz efeitos imediatos. Para que o benefício passe a valer, o projeto precisa avançar na Câmara e cumprir as demais etapas previstas no processo legislativo. Até lá, continuam aplicáveis as regras atuais de cobrança do IPI.
O que está previsto
A proposta relaciona a possibilidade de isenção ao uso profissional do veículo. A ideia é alcançar o utilitário empregado pelo feirante para transportar os produtos, equipamentos e demais itens necessários à montagem e ao funcionamento da banca.
O foco do texto não é a compra de um veículo para uso genérico ou exclusivamente pessoal. A justificativa está na função desempenhada pelo utilitário dentro da atividade realizada nas feiras, que envolve deslocamento de mercadorias até os pontos de venda e retirada dos produtos ao fim do expediente.
Com a mudança, a aquisição de um veículo destinado a essa finalidade poderia ocorrer sem a incidência do IPI, conforme as condições estabelecidas no projeto. O texto, portanto, procura vincular o benefício fiscal à utilização do automóvel no exercício da atividade de feirante.
Transporte faz parte da atividade
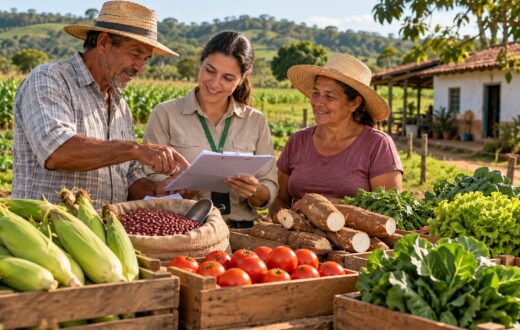
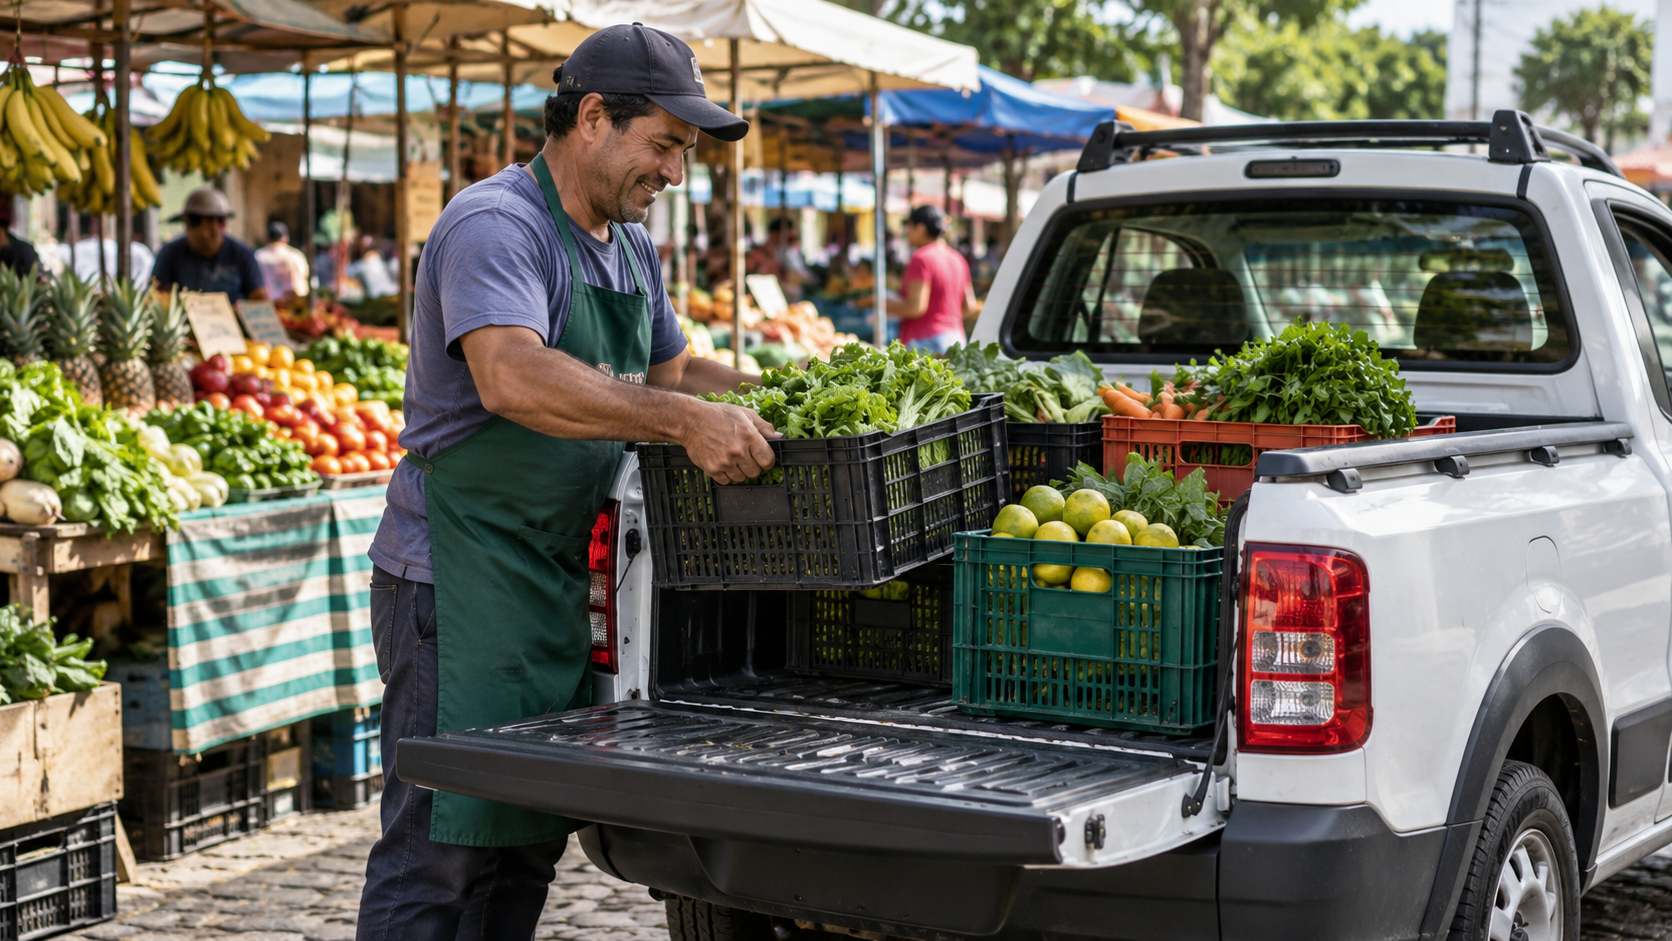
Na prática, o trabalho em feiras começa antes da abertura ao público. O feirante precisa levar os produtos até o local de venda, organizar a banca e, depois, transportar de volta o que não foi comercializado, além de utensílios e estruturas usados durante a atividade.
É nesse deslocamento que o veículo utilitário aparece como parte da operação profissional descrita na proposta. O automóvel não seria considerado apenas um meio de transporte, mas um recurso associado ao abastecimento e à manutenção do ponto de venda.
O projeto procura levar essa característica em conta na legislação do IPI. A proposta parte da relação entre o veículo e a atividade econômica exercida pelo feirante para defender uma regra própria de aquisição.
Benefício ainda depende de aprovação
A eventual isenção não pode ser aplicada apenas com a apresentação do projeto. Enquanto a matéria estiver em análise, não há autorização automática para que feirantes comprem veículos utilitários com o imposto zerado.
O texto precisa seguir a tramitação na Câmara dos Deputados e ser submetido às etapas legislativas correspondentes. Caso avance, ainda será necessário observar a redação aprovada e as regras que vierem a disciplinar a aplicação da medida.
Por isso, a proposta não representa uma mudança imediata na cobrança do IPI nem garante, neste momento, a concessão do benefício. O alcance da isenção dependerá do conteúdo final aprovado pelo Congresso Nacional.
Critério é o uso profissional
A distinção feita pelo projeto está no destino do veículo. O utilitário contemplado seria aquele utilizado na atividade de feirante, especialmente para o transporte dos produtos comercializados e dos materiais necessários à feira.
Essa vinculação ao trabalho é o elemento que diferencia a proposta de uma redução geral do imposto para qualquer comprador. O texto trata de uma hipótese específica, associada à rotina profissional e às necessidades de transporte de quem atua em feiras.
A medida também mantém o debate concentrado no veículo usado como apoio à atividade. A proposta não prevê, com base nas informações divulgadas sobre o projeto, uma isenção geral para todos os bens adquiridos pelo feirante ou para qualquer finalidade relacionada ao comércio.
Próximos passos
O avanço da proposta dependerá da análise nas instâncias legislativas responsáveis e da votação do texto. Durante a tramitação, o conteúdo ainda pode ser discutido e eventualmente sofrer alterações antes de uma decisão definitiva.
Somente após a aprovação da mudança na legislação será possível saber como o benefício será aplicado e quais exigências deverão ser cumpridas pelos interessados. Até que isso ocorra, a isenção permanece como uma possibilidade prevista em projeto, sem validade para novas compras.
O debate coloca em evidência uma etapa específica da atividade dos feirantes: a logística necessária para levar mercadorias aos locais de venda. Ao propor a retirada do IPI na compra de veículos utilitários, o texto tenta relacionar a tributação ao uso profissional do automóvel e às condições materiais do trabalho em feiras.
Fonte: Agência Câmara de Notícias.