Um projeto em análise na Câmara dos Deputados pretende alterar o tratamento dado, no Imposto de Renda, às despesas com a educação de pessoas autistas. A proposta permite que os valores pagos sejam deduzidos integralmente da base de cálculo do tributo, sem a aplicação do limite geral previsto para gastos educacionais.
A mudança alcançaria despesas relacionadas à formação educacional de pessoas com transtorno do espectro autista (TEA). Pela regra proposta, o contribuinte poderia considerar no ajuste anual o total efetivamente desembolsado com esse tipo de atendimento, desde que observadas as exigências da legislação tributária e comprovadas as despesas.
O texto ainda não altera a regra em vigor. Para começar a produzir efeitos, a proposta precisa avançar na tramitação legislativa, ser aprovada pela Câmara e pelo Senado e receber sanção presidencial.
Como funciona a mudança prevista
A legislação do Imposto de Renda permite a dedução de despesas com educação, mas estabelece um limite para o abatimento. Na prática, quando o contribuinte paga um valor superior ao teto permitido, a parcela excedente não é aproveitada integralmente na declaração.
O projeto cria um tratamento específico para as despesas educacionais de pessoas autistas. Em vez de submetê-las ao mesmo limite aplicado às demais despesas de instrução, o texto autoriza o desconto do valor total pago pelo contribuinte.
A proposta, portanto, não trata de uma dedução adicional desvinculada de gastos realizados. O objetivo é mudar o critério usado para calcular o abatimento: a referência passaria a ser o custo efetivamente pago com a educação da pessoa autista, e não o limite geral estabelecido para essa categoria de despesa.
Essa distinção é relevante porque os gastos educacionais podem envolver valores superiores ao teto anual permitido no Imposto de Renda. Caso a medida seja aprovada, a parte que hoje fica fora da dedução poderá ser considerada na apuração do imposto, conforme as condições previstas no texto.
Despesas alcançadas pela proposta
O projeto está voltado às despesas educacionais de pessoas autistas. A matéria não transforma automaticamente qualquer gasto relacionado ao autismo em despesa dedutível. O alcance da medida depende da caracterização do desembolso como despesa de educação e do atendimento aos requisitos exigidos para a declaração.
Também será necessário comprovar os pagamentos informados à Receita Federal. A aprovação da proposta não dispensaria o contribuinte de guardar recibos, notas fiscais ou outros documentos capazes de demonstrar a despesa, caso ela seja solicitada durante uma fiscalização.
O texto deve ser interpretado dentro das regras gerais de preenchimento da declaração. Isso significa que a pessoa responsável pela declaração ainda precisaria informar corretamente o beneficiário, a instituição ou o prestador do serviço e os valores pagos, conforme os procedimentos que forem definidos ou mantidos pela administração tributária.
Como a proposta ainda está em discussão, eventuais detalhes operacionais dependerão da redação final aprovada pelo Congresso e das orientações posteriores da Receita Federal. O projeto, neste momento, estabelece a mudança no tratamento tributário, mas não substitui as normas e os procedimentos usados para comprovar as deduções.
Impacto no cálculo do Imposto de Renda
A dedução de despesas educacionais reduz a base sobre a qual o Imposto de Renda é calculado. Quando o contribuinte consegue utilizar um valor maior, o imposto devido pode diminuir ou o valor da restituição pode aumentar, dependendo do conjunto de rendimentos, deduções e retenções informado na declaração.
O efeito, no entanto, não seria igual para todos os contribuintes. A consequência financeira dependeria da situação tributária de cada pessoa, do modelo de declaração escolhido, do total de despesas dedutíveis e do imposto já recolhido ao longo do ano.
Além disso, o projeto não representa, por si só, pagamento direto ou reembolso das despesas educacionais. A medida opera por meio da declaração do Imposto de Renda e alcança quem tem condições de utilizar a dedução dentro das regras do tributo.
O principal ponto da proposta é permitir que o custo educacional seja refletido de maneira mais ampla no cálculo do imposto. A parcela que ultrapassa o limite geral deixaria de ser automaticamente desconsiderada, desde que esteja dentro do escopo da regra e devidamente comprovada.
Tramitação ainda precisa ser concluída
A análise na Câmara é apenas uma etapa do processo legislativo. O projeto ainda pode passar por comissões, receber alterações, ter a tramitação modificada ou não ser aprovado. O conteúdo final também poderá ser diferente da versão atualmente em discussão.
Se for aprovado pela Câmara, o texto deverá seguir para o Senado, salvo se houver alguma hipótese regimental que altere esse caminho. Depois da aprovação pelas duas Casas, a proposta ainda dependerá de sanção presidencial para se transformar em lei.
Enquanto esse processo não terminar, permanece válida a regra atual para a declaração do Imposto de Renda. Famílias não podem aplicar antecipadamente a dedução integral com base apenas na existência do projeto. A utilização de uma nova possibilidade de abatimento dependeria da entrada em vigor da norma e da definição de suas condições de aplicação.
A tramitação também permitirá o exame de aspectos como a definição das despesas alcançadas, a documentação exigida e a forma de comprovação da condição do beneficiário. Esses pontos são importantes para determinar como a mudança funcionaria no preenchimento da declaração, caso seja aprovada.
Debate sobre o tratamento tributário
A proposta coloca em discussão a diferença entre o limite geral das deduções educacionais e o custo de serviços ou estruturas de ensino destinados a pessoas autistas. O projeto parte da previsão de que esses gastos devem receber tratamento próprio no cálculo do Imposto de Renda.
O debate não altera a natureza da despesa: o texto trata de gastos educacionais e não de uma dedução ampla para todos os custos associados ao diagnóstico ou ao acompanhamento do autismo. A mudança pretendida está concentrada na possibilidade de aproveitar integralmente o valor pago com educação.
Para os contribuintes, a eventual aprovação exigirá atenção às regras que forem estabelecidas. Será preciso distinguir as despesas educacionais das demais despesas relacionadas ao TEA, manter a documentação dos pagamentos e seguir as orientações oficiais para o preenchimento da declaração.
Até a conclusão da tramitação, não há mudança imediata na forma de declarar esses valores. A proposta representa uma possibilidade legislativa em análise na Câmara dos Deputados, e sua aplicação dependerá da aprovação definitiva do texto e da entrada em vigor da nova regra.
Fonte: Agência Câmara de Notícias.
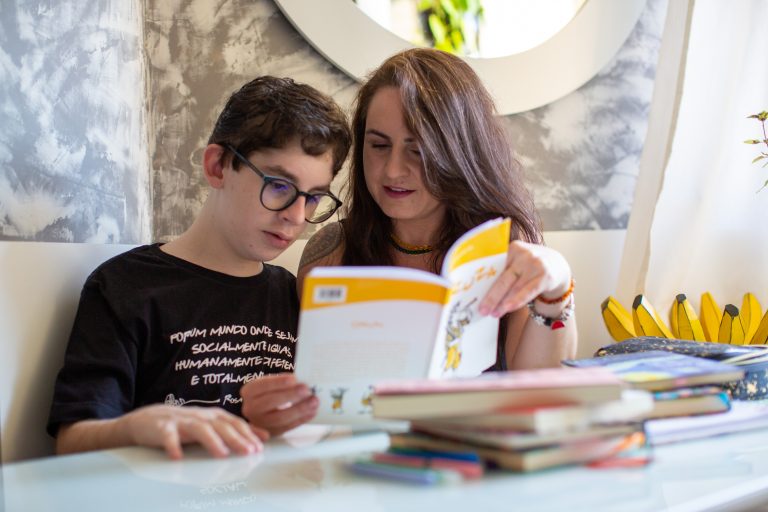
Foto: Fabio Rodrigues-Pozzebom/Agência Brasil.